Инвестидеи | акции РФ
22 May 2024 06:40
⌛ Ожидаемые события на сегодня
● ГОСА Интер РАО. В повестке вопрос утверждения дивидендов
Примечание: Ранее совет директоров рекомендовал дивиденды в размере 0,325999263608046 руб. на акцию
● Мосбиржа опубликует финансовые результаты по МСФО за I квартал 2024 г.
⚠️ #события
➡️ Ваши Инвестиционные идеи
Читать полностью…
Инвестидеи | акции РФ
21 May 2024 12:05
🚀 ЗАХОЖУ В ЛОНГ
Уровни фиксации прибыли:
🔺191 (+5,00%)
🔺202 (+11,05%)
🔺230 (+26,46%)
Стоп на уровне ₽174,5. На сделку выделено 3% от капитала.
Название акции👇
Читать полностью…
Инвестидеи | акции РФ
21 May 2024 09:04
Самолет идет на взлет!
✍️ Авторские права: HARD TRADE
Драйверы
● Выручка в прошлом году выросла на 49%, а прибыль увеличилась на 71%
● Компания приобрела банк “Система” за 1,5 млрд рублей.
● 3500-3400 важный уровень поддержки
● В ближайшие несколько лет Самолет планирует выйти на рынок еще 30-35 городов России
● Самолет обогнал ПИК по объемам текущего строительства недвижимости в России
● Совет директоров программу обратного выкупа на 2024 год на сумму до 10 млрд рублей
● Pre-IPO дочерней компании Самолет
Самолет (SMLT): покупать.
Цель: 5000 руб. за акцию на горизонте 12 месяцев.
Рост, который игнорируется рынком
Сейчас Самолет — одна из самых быстрорастущих компаний на отечественном рынке акций. По итогам 2023 года выручка застройщика выросла на 49%, до 256,1 млрд рублей, чистая прибыль достигла 26,1 млрд рублей, что на 71% больше, чем годом ранее. EBITDA увеличилась на 76%, до 72,1 млрд рублей.
В конце апреля Самолет представил операционные показатели за I квартал 2024 года:
● Общее количество заключенных контрактов: 10,1 тыс. шт. (+43% год к году).
● Продажи в денежном выражении выросли на 75% год к году до 75,2 млрд рублей.
● Продажи в натуральном выражении выросли в 8 раз, до 348,8 тыс. кв. м.
● Средняя цена за квадратный метр выросла на 25% год к году, до 215,6 тыс. рублей.
Кроме этого, менеджмент компании рассчитывает на активный рост продаж в конце 2024 и всего 2025 года за счет формирования отложенного спроса на фоне высокой ключевой ставки.
При этом, с начала 2024 года акции Самолета снизились почти на 10% в то время как бумаги конкурентов, которые не могут похвастаться такими же темпами роста финансовых и операционных показателей, в среднем выросли на 35%.
Самолет — новый лидер отрасли
В прошлом году компания обогнала ПИК по объемам текущего строительства недвижимости в России, а также по продажам жилых метров. В 2024 году отрыв Самолета как от главного конкурента, так и от остальных представителей отрасли, продолжает увеличиваться.
Активная региональная экспансия
Сейчас это один из тезисов дальнейшего развития застройщика.
Раньше компания в основном вела деятельность в Московской области, а затем стала расширять свое присутствие на Москву, Санкт-Петербург и другие регионы. В прошлом году застройщик вышел сразу в несколько новых для себя регионов. Среди них: Сахалин, Ростов-на-Дону, Нижний Новгород, Екатеринбург и Уфа.
В ближайшие несколько лет Самолет планирует выйти на рынок еще 30-35 городов России. В ряде новых регионов компания уже выиграла аукционы на участки под застройку.
Из последних крупных региональных проектов, которые Самолет планирует начать реализовывать:
● Строительство микрорайона в Ростове-на-Дону (стоимость проекта — 100 млрд рублей).
● Жилищное строительство в Мурманской области (9 млрд рублей).
● Комплексная застройка в Арктике (9 млрд руб).
Pre-IPO Самолет Плюс
Генеральный директор группы Самолет в конце прошлого года сообщил, что в первой половине 2024 года, то есть уже в ближайшие месяцы, состоится Pre-IPO дочерней компании Самолета, которая может оцениваться примерно в 50-100 млрд рублей. Пока нет точных данных для оценки актива. Тем не менее, следует ожидать, что акции самого Самолета после Pre-IPO должны переоцениться примерно на 850-1700 рублей. То есть к текущей цене акций Самолета это апсайд на уровне 25-50%.
Немного про сам Самолет Плюс. Это сервис по подбору и продаже недвижимости. Аналог Циан и Авито Недвижимости. Цели у менеджмента компании амбициозные — сделать так, чтобы каждая вторая сделка на вторичном рынке недвижимости проходила через Самолет+.
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
Продолжение ниже 👇
Читать полностью…
Инвестидеи | акции РФ
19 May 2024 08:27
Globaltrans Investment PLC
✍️ Авторские права: Финам
Тикер: GLTR
Идея: Long
Срок идеи: 1-2 месяца
Цель: 900 руб.
Потенциал идеи: 11,83%
Объем входа: 10%
Стоп-приказ: 761,3 руб.
Технический анализ
Котировки движутся в восходящем тренде, произошел локальный откат, сохраняется потенциал продолжения тренда. Стоп-лосс можно поставить с запасом ниже. При объеме позиции 10% и выставлении стоп-заявки на уровне 761,3 руб. риск на портфель составит 0,54%. Соотношение прибыль/риск составляет 2,19.
Фундаментальный фактор
Globaltrans — один из крупнейших частных железнодорожных операторов, занимается перевозками металлургических и строительных грузов, нефтепродуктов и угля. Globaltrans обладает большим запасом полувагонов и выигрывает при высоких ставках за их аренду. Также компания обладает большим запасом кеша, что позволяет применить его для собственного развития или для поглощения других компаний.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
18 May 2024 12:44
Инарктика. Сказка о золотой рыбке
✍️ Авторские права: SBERCIB
Драйверы
● Высокая рентабельность (40–50% по EBITDA)
● Мультипликаторы на уровне исторических средних (EV/EBITDA 2024о = 6,5, P/E2024о = 7,3)
● Компания лидирует по отрасли в России
● В планах компании удвоить бизнес к 2032 году
● Экспозиция на валюту и ставка на рост доходов населения
Инарктика – лидер российского рынка лососевых с долей рынка 17% в натуральном выражении. В планах компании удвоить вылов: с текущих 33,5 тыс. т до 60 тыс. т. Однако потенциал роста бизнеса Инарктики, по нашему мнению, еще не учтен в котировках.
● Бизнес-модель не для всех. Длинный операционный цикл, биологические риски, ограниченное количество рыбоводных участков формируют серьезные барьеры для входа в отрасль аквакультуры.
● Инарктика лидирует в России. Компания построила бизнес с нуля до лидирующих позиций в отрасли, пережив несколько шоков (потерю рыбы в 2015 году, потерю смолтовых заводов в 2022 году).
● В планах компании удвоить бизнес к 2032 году. Инарктика в 2023 году– это: вылов 33,5 тыс. т лососевых в живом весе, продажи 28,2 тыс. т, выручка 28,5 млрд руб., чи- стая прибыль 15,5 млрд руб. Мощности компании позволяют увеличить вылов до 60 тыс. т, а текущая стратегия должна раскрыть этот потенциал.
● Инарктика 2028. Реализация капитальных проектов компании должна обеспечить в 2028 году: вылов 44 тыс. т (плюс 32% относительно 2023 года), продажи 37 тыс. т (плюс 33%), выручку 53 млрд руб. (плюс 87%), чистую прибыль 22 млрд руб. (плюс 41%).
Что это значит для инвесторов:
● лидирующие позиции в нецикличном бизнесе;
● экспозиция на валюту и ставка на рост доходов населения;
● квартальные дивиденды с годовой доходностью 6% в 2023 году и 14% в 2028 году;
● мультипликаторынауровнеисторическихсредних(EV/EBITDA2024о=6,5,P/E2024о = 7,3);
● потенциал удвоения бизнеса, не учтенный в котировках.
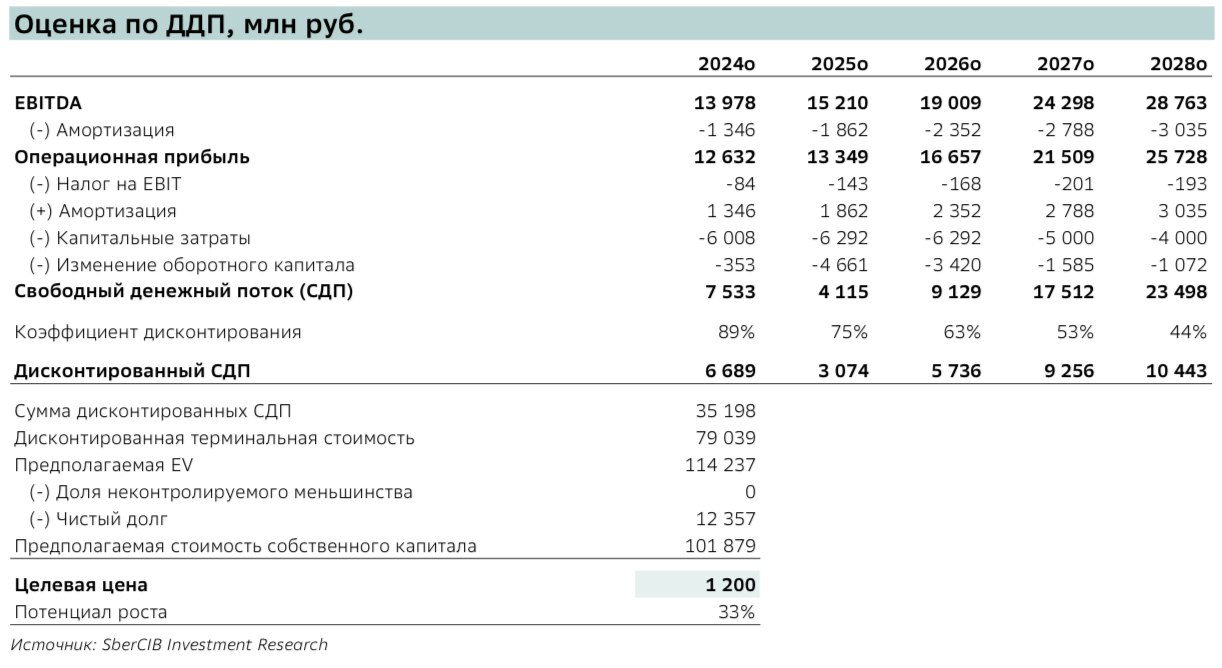
● Наша оценка акций Инарктики – «Покупать» с целевой ценой 1 200 руб.
Оценка
Для оценки акций Инарктики мы использовали пятилетний прогнозный период (2024– 2028 гг.). Мы ожидаем, что успешная реализация стратегии развития позволит компании увеличить объемы продаж более чем на 30% к 2028 году – до 37,6 тыс. т. Вкупе с повы- шением цен на лососевые это обеспечит рост выручки более чем на 80%.
В модель мы закладывали следующие предпосылки:
средняя инфляция составит 6,7% в 2024 году, 4,3% в 2025 году и нормализуется на уровне 4% в 2026–2028 гг.,
средний курс USD/RUB вырастет с 95 руб. в 2024 году до 103,8 руб. в 2028 году.
Мы использовали ставку дисконтирования (средневзвешенная стоимость капитала 18,9%) и темпы роста в постпрогнозном периоде на уровне 5%. Последнее обусловлено тем, что завершение всех инвестиционных проектов Инарктики к 2028 году обеспечит рост объемов зарыбления и вылова уже после прогнозного периода.
В итоге мы получаем следующую оценку акций Инарктики по методу дисконтированных денежных потоков (ДДП).
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Читать полностью…
Инвестидеи | акции РФ
17 May 2024 10:20
Именно сейчас Евгений Черных вложился в акцию, которая вырастит в 30%!
Быстрее забирай ее по ссылке
/channel/+F4pTPF_284o4MWE6
Читать полностью…
Инвестидеи | акции РФ
16 May 2024 13:53
МКПАО «ОК РУСАЛ»
✍️ Авторские права: Финам
Тикер: RUAL
Идея: Long
Срок идеи: 2-4 недели
Цель: 51 руб.
Потенциал идеи: 15,38%
Объем входа: 7%
Стоп-приказ: 41,34 руб.
Технический анализ
Котировки пробили уровень сопротивления апреля 2024 года (44 руб.), сформировав сигнал к потенциальному продолжению восходящего тренда. При объеме позиции 7% и выставлении стоп-заявки на уровне 41,34 руб. риск на портфель составит 0,45%. Соотношение прибыль/риск 2,38.
Фундаментальный фактор
«Русал» — ведущая компания мировой алюминиевой отрасли, крупнейший производитель алюминия с низким углеродным следом. Для выпуска более 90% алюминия компании используется электроэнергия из возобновляемых источников, а внедрение инновационных и энергосберегающих технологий позволяет снижать выбросы парниковых газов на всех производственных этапах.
Фундаментальным фактором роста является соотношение рыночной и балансовой стоимости компании ниже 0,7.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Читать полностью…
Инвестидеи | акции РФ
16 May 2024 10:45
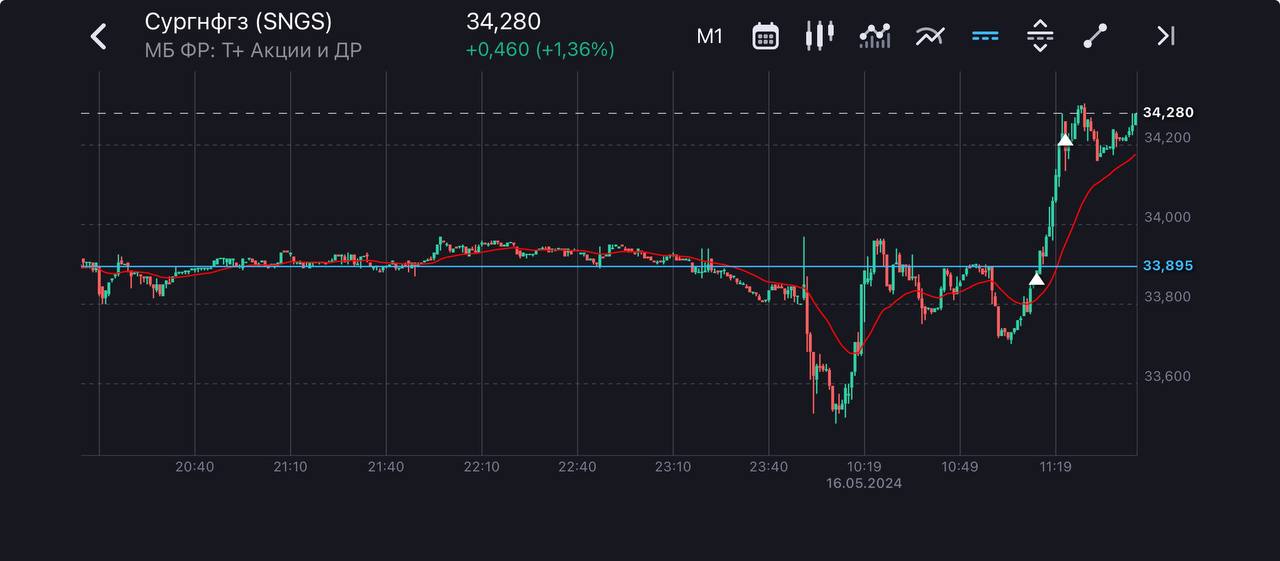
Текущая позиция — лонг обычка Сургутнефтегаза 🤔
Читать полностью…
Инвестидеи | акции РФ
15 May 2024 17:01
🏦⛽️⛽️🍏🍏📲🏦📦📱
Открываю марафон с 20.000р по акциям
Цель до конца мая — 81.000р
Вход для вас бесплатный. Начинаю сегодня. Первая сделка уже в канале: /channel/+vSb-gS3bQTY3ZWUy
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 15:45
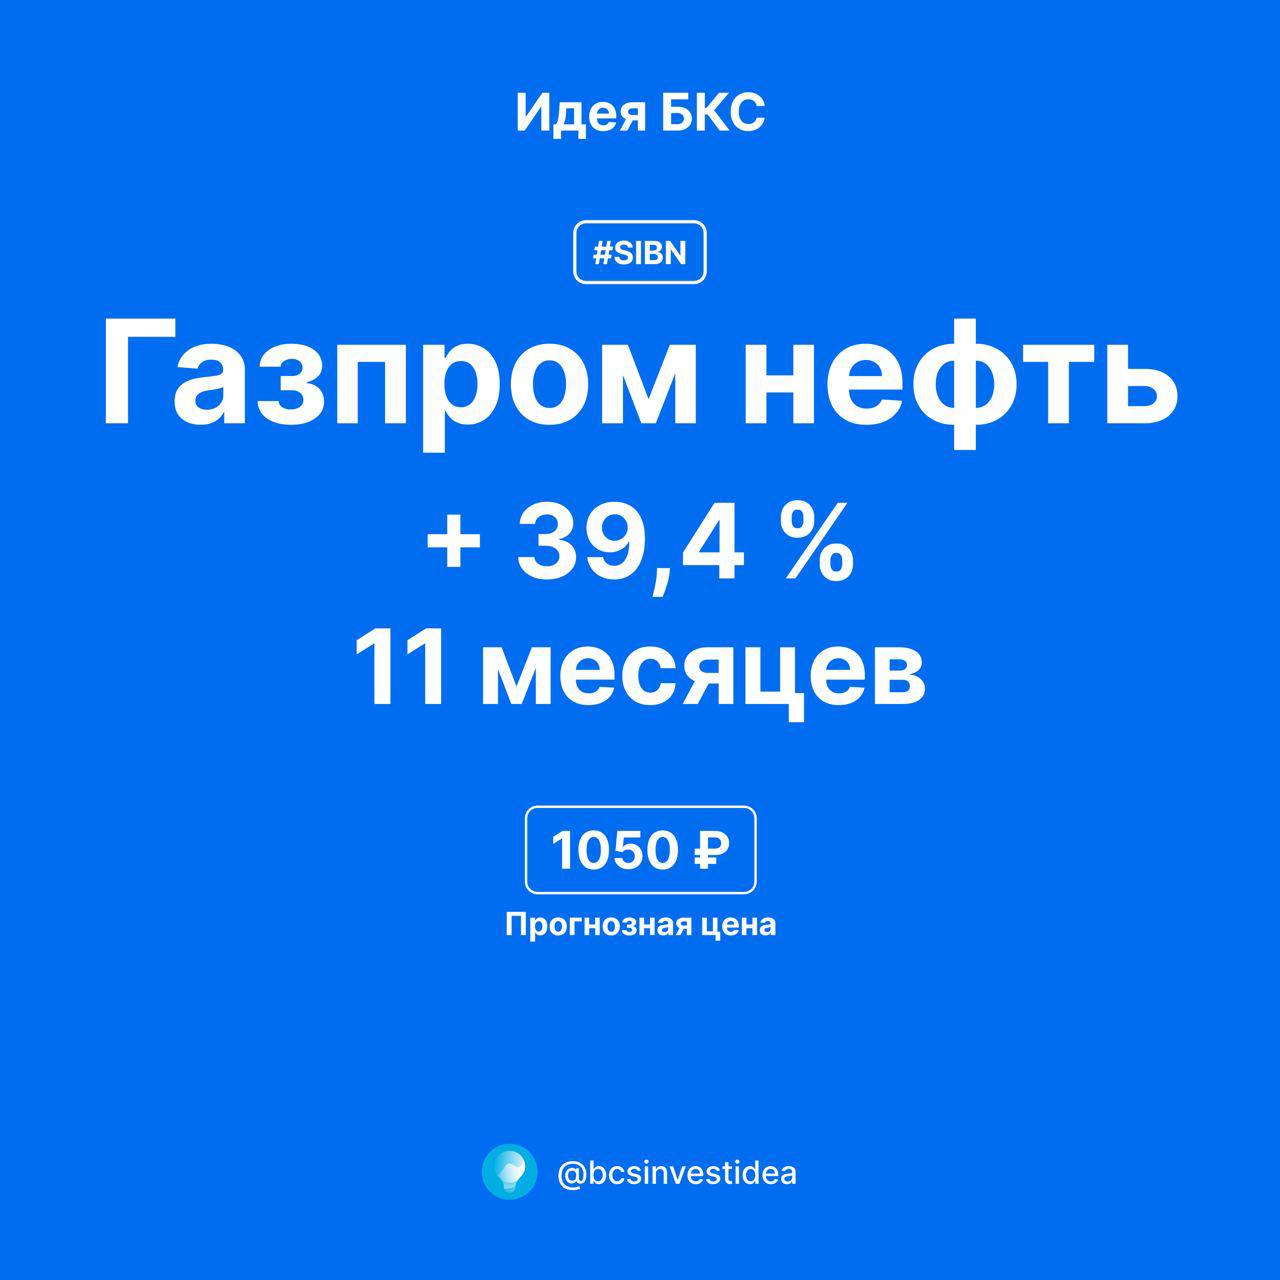
После недавней динамики котировок аналитики БКС позитивно смотрят на акции Газпром нефти. Бумаги компании выглядят недооцененными после просадки на 6% с начала марта (еще больше с недавнего пика) на фоне роста индекса МосБиржи на 6% и роста более узкого российского нефтегазового индекса МосБиржи на 3%.
🛢 Газпром нефть: история роста
Рекомендация — Покупать
*Не является индивидуальной инвестиционной рекомендацией
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 14:34
ПАО «Аэрофлот»
✍️ Авторские права: Финам
Тикер: AFLT
Идея: Long
Срок идеи: 1-2 месяца
Цель: 60 руб.
Потенциал идеи: 15,1%
Объем входа: 7%
Стоп-приказ: 48,5 руб.
Технический анализ
Цена акции находится вблизи локального уровня сопротивления, при пробитии которого появляется потенциал дальнейшего движения наверх. Идея на рост бумаги с целью 60 руб. При объеме позиции 7% и выставлении стоп-заявки на уровне 48,5 руб. риск на портфель составит 0,48%. Соотношение прибыль/риск составляет 2,19.
Фундаментальный фактор
Группа «Аэрофлот» — крупнейшая авиационная группа России. В состав входят сетевые авиакомпании «Аэрофлот» и «Россия», лоукостер «Победа», а также профильные сервисные предприятия, занимающиеся техническим обслуживанием воздушных судов, предоставлением бортового питания, гостиничных услуг и обучением работников.
Компания сегодня представит операционные результаты за апрель 2024 года. Ожидаем сильных показателей и увеличения загрузки кресел при растущем пассажиропотоке и расширении направлений полетов.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Проголосовать и посмотреть результаты голосования 👉 ЗДЕСЬ
➡️ Доступно исключительностью подписчикам канала Фондовый рынок | все идеи
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 08:01
ПАО «НоваБев Групп»
✍️ Авторские права: Финам
Тикер: BELU
Идея: Long
Срок идеи: 1 месяц
Цель: 6700 руб.
Потенциал идеи: 14%
Объем входа: 5%
Стоп-приказ: 5700 руб.
Технический анализ
Цена двигается в рамках растущего тренда. При объеме позиции 5% и выставлении стоп-заявки на уровне 5700 руб. риск на портфель составит 0,4%. Соотношение прибыль/риск составляет 4,88.
Фундаментальный фактор
Novabev Group (до 2023 года — Beluga Group) — крупнейшая российская алкогольная компания.
Чистая прибыль Novabev Group по РСБУ за 3 месяца 2024 года составила 33,71 млн руб., увеличившись в 2,3 раза по сравнению с 14,19 млн руб. в предыдущем году. Выручка осталась на уровне прошлого года и составила 18,2 млн руб.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
21 May 2024 17:50
Селигдар: попал на радар
✍️ Авторские права: СИГНАЛЫ РЦБ
Драйверы
● Проведение Дня Инвестора 31 мая и обновленные прогнозы на 2024 год
● Продолжение роста цен на золото на фоне усиливающихся геополитических рисков
Инвестиционная идея на покупку акций компании Селигдар
● Тикер: SELG
● Цель: 86 рублей (+10%)
● Срок идеи: 1 месяц
● Текущая цена: 78.5 руб.
Мозговой Центр Сигналов отмечает потенциальных триггеры, которые положительно могут отразиться на котировках Селигдара в ближайшее время:
● Проведение Дня Инвестора 31 мая.
Селигдар может представить обновленные прогнозы на 2024 год в связи с ростом цен на золото на 20% с начала года, а также дать развернутый комментарий по текущей стадии развития основных проектов — Кючус и Хвойное. В прошлом году акции Селигдар выросли более чем на 40% после проведения Дня Инвестора в середине лета.
● Продолжение роста цен на золото на фоне усиливающихся геополитических рисков.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
21 May 2024 09:05
Продолжение
Обратный выкуп акций вместо дивидендов
В 2023 году самолет проводил buyback на 10 млрд рублей. Совет директоров компании одобрил аналогичную программу обратного выкупа акций уже на 2024 год также на сумму до 10 млрд рублей. При текущей рыночной капитализации Самолета в 220 млрд рублей получается, что компания выкупит собственные акции примерно в размере до 4,5%. При этом аргументом для проведения новой программы buyback совет директоров назвал недооценненость акций компании.
Самолет — это не застройщик, а целая экосистема
Помимо ранее упомянутого сервиса Самолет Плюс, в экосистему Самолет также входит: управляющая компания, фонды коммерческой и арендной недвижимости, образовательная платформа, финтех, проектный институт и так далее. Кстати не так давно компания приобрела банк “Система” за 1,5 млрд рублей.
С его помощью менеджмент компании рассчитывает расширить экосистему «Самолета» банковскими продуктами. В частности, Самолет начнет предлагать клиентам систему вкладов с дополнительными выгодами, сервис безопасных расчётов, а также кредитные продукты.
Технический анализ
3500-3400 важный уровень поддержки, наш рынок любит собирать стопы поэтому важным ключевым уровнем также можно считать 3285. Промежуточная цель по росту согласно ТА — 4394, дающая апсайд 25%. Основная цель на конец года 5000 с апсайдом 45%.
Риски
● Высокие ставки с нами на долго. Сектор недвижимости — один из самых чувствительных к процентным ставкам. Большинство людей покупает недвижимость в ипотеку, которая из-за высоких ставок становится менее привлекательной. Тем не менее, как ранее сказал, в период высоких ставок формируется отложенный спрос, который рано или поздно начнет реализовываться.
● Конкуренция. Мамонт ПИК, Эталон, ЛСР и другие способны нарушить амбициозные планы наращивать доминирование Самолета в отрасли.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
20 May 2024 18:03
СЕГОДНЯ 20 МАЯ. КАК И ОБЕЩАЛ - открываю доступ для 10 первых счастливчиков, которые будут получать уникальные «закрытые» сделки.
Да, решено сделать канал с инсайдерской информацией, поэтому вход в него будет ОГРАНИЧЕН.
Сегодня все бесплатно. Если ты получил(а) эту ссылку - тебе повезло (НИКОМУ её не отправляй)
Подать заявку: /channel/+EzhR_61hFGQwNzY6
Не благодарите ❤️
Читать полностью…
Инвестидеи | акции РФ
19 May 2024 12:10
⛽️⛽️⛽️🍏🍏🏥🪨🏦📱📱
Открываю марафон с 20.000р по акциям
Цель на май — 49.000р
Вход для подписчиков бесплатный. Вам будут доступны ВСЕ сделки. Начинаю в понедельник :/channel/+YvtZdl_idOk0Zjgy
Читать полностью…
Инвестидеи | акции РФ
18 May 2024 17:00
🤔 Нет статуса КВАЛА ?
❗️Тогда канал НЕКВАЛИФИЦИРОВАННЫЙ ИНВЕСТОР создан для тебя.
• Торговля только доступными для неквалов акциями.
• Открытый порфтель
• Портфель Облигаций.
• Доходность за 23 год +89%.
• Инвестиции простым языком и без рисков.
Читать полностью…
Инвестидеи | акции РФ
18 May 2024 12:45
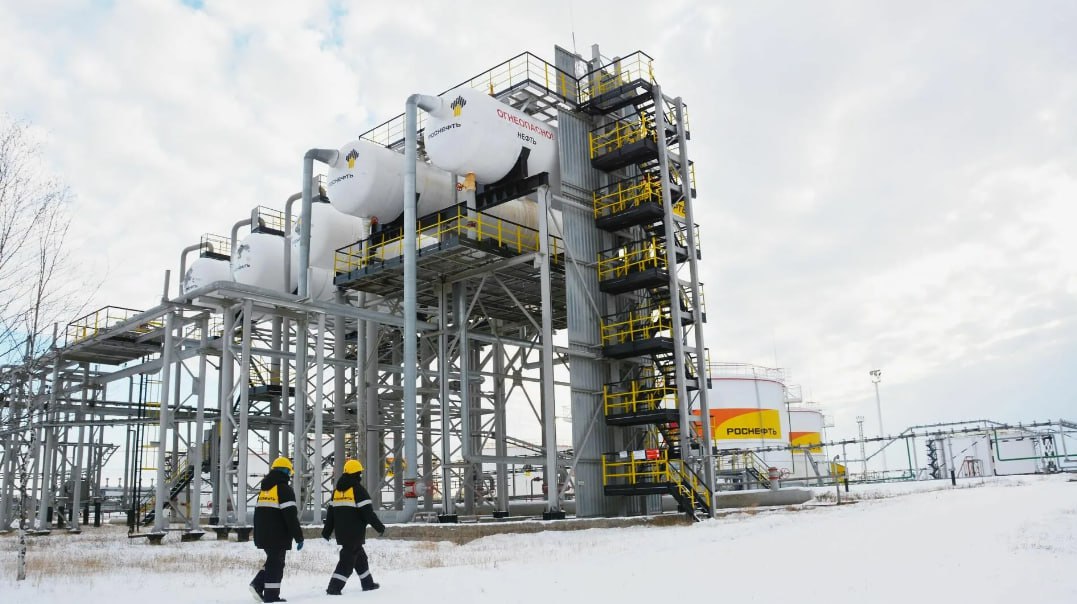
Роснефть. Черное золото
✍️ Авторские права: BITKOGAN
Драйверы
● Недооценена по мультипликаторам EV/EBITDA и P/E
● Близость проекта «Восток Ойл» к Северному морскому пути, что снижает транспортные издержки
● Основным экспортером в трубопроводной системе «ВСТО»
● Визит Путина в Китай и возможные новости о сотрудничестве
Интересны ли акции «Роснефти»?
Скажу сразу, «Роснефть» является, пожалуй, самой амбициозной российской нефтяной компанией. Чего стоит только один проект «Восток Ойл».
● Уже в 2025 году «Роснефть» планирует добыть 30 млн т нефти.
● А к 2030 году добыча может достичь 100 млн т.
Важным преимуществом является также близость к Северному морскому пути, а это, в свою очередь, снижает транспортные издержки, ведь экспорт в Азию идет быстрее.
Не забываем также про трубопроводную систему «ВСТО». Основным экспортером в данной системе выступает как раз «Роснефть». Нефть марки ESPO, которая идет по трубопроводу, отличается своей значительной премией к другим сортам нефти, в том числе к Urals в портах Приморска и Новороссийска. Говоря проще, «Роснефть» гонит свою нефть преимущественно дороже, чем другие нефтяники.
Такая нефть для Китая стала уже определенным бенчмарком — закупочная цена ниже, ставки на фрахт тоже. Это выгоднее, чем покупать аналогичную нефть из стран Ближнего Востока.
Краткосрочно позитив может быть вызван не только отчетом за I квартал 2024 года, но и запланированным визитом Путина в Китай. Вполне вероятно, что мы увидим какие-либо новости о сотрудничестве китайской стороны и «Роснефти».
Не могу сказать, что «Роснефть» выглядит дорого:
● EV/EBITDA на уровне 2,9, что соответствует средним значениям по сектору,
● P/E – около 4,9.
Но не забывайте, что у компании могут очень серьезно вырасти показатели добычи нефти. Премия у такой компании должна быть.
Какие риски
● Ограничение по добыче нефти в рамках ОПЕК+.
● Снижение цен на нефть.
● Возможное санкционное давление на «Восток Ойл».
Бумаги «Роснефти» на данный момент мне нравятся, даже несмотря на более скромную дивидендную доходность в сравнении с другими нефтяниками. Вижу тут серьезный потенциал.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Читать полностью…
Инвестидеи | акции РФ
17 May 2024 17:02
🧑💻Дорогие подписчики, собрали для вас ТОП каналов этой недели. Подпишитесь.👍
Юнисервис Капитал – канал организатора размещений, через который можно задать вопросы 20-и эмитентам. Еще из полезного: экспресс-обзоры выпусков высокодоходных облигаций и IPO, подборки интересных бумаг на вторичке и отраслевая аналитика.
Stocks Trading – канал по Фондовому рынку, имеются интересные посты. Возможность попасть в платный криптоканал.
Можете убедись в этом лично.
🤔Что делать в условиях кризиса и какие акции покупать? Как составить инвестиционный портфель? Ответы на многие вопросы на канале👉30-летний пенсионер. Подпишитесь!
@ – не шортите пацаны, вы матерям еще нужны. Самый старый паблик с мемами про инвестиции. Стикеры в закрепе!
⚡InvestFunds | ПИФы – здесь вся актуальная информация по российскому рынку ПИФов, Биржевых ПИФов и ETF: регистрация новых фондов, новости и статистика рынка, комментарии экспертов
🔥InVesti – твой источник самой быстрой информации! Первым получай горячие новости, отчеты компаний, сделки инсайдеров, прогнозы аналитиков и возможность на этом заработать.
❗️Только для наших подписчиков – САМЫЙ ИЗВЕСТНЫЙ ЗАКРЫТЫЙ КЛУБ в Telegram, ранее принимавший оплату в 300$, теперь бесплатно 👉: ЗДЕСЬ
#промо @
Читать полностью…
Инвестидеи | акции РФ
16 May 2024 11:00
+92% прибыли за месяц!🔥
Опытный трейдер дает доступ к своему закрытом клубу: /channel/+F4pTPF_284o4MWE6
В нем он не просто раздает сигналы, он делится своими знаниями и опытом, чтоб вы научились зарабатывать самостоятельно!
- Также на канале сможете узнать, как обойти комиссию брокера и сохранить больше заработанных денег.
- Как быстро получить статус квалифицированного инвестора и открыть доступ к закрытым рынкам с повышенной доходностью.
Ссылка для вступления👇🏻
/channel/+F4pTPF_284o4MWE6
Читать полностью…
Инвестидеи | акции РФ
16 May 2024 08:01
«Делимобиль»
✍️ Авторские права: Финам
Тикер: DELI
Идея: Long
Срок идеи: 4-8 недель
Цель: 377,6 руб.
Потенциал идеи: 16,5%
Объем входа: 7%
Стоп-приказ: 313,4 руб.
Технический анализ
Акции двигаются в рамках восходящего тренда и скорректировались до привлекательных уровней. При объеме позиции 7% и выставлении стоп-заявки на уровне 313,4 руб. риск на портфель составит 0,23%. Соотношение прибыль/риск составляет 5,1.
Фундаментальный фактор
«Делимобиль» — ведущая каршеринговая компания в России, автопарк которой составлял 26,6 тыс. автомобилей по состоянию на конец 2023 года. Работает в 11 городах РФ и имеет потенциал выхода еще в 25 городов с населением более 500 тыс. человек.
Бизнес-модель «Делимобиля» подразумевает быстрый рост вкупе с эффективным обновлением автопарка. Все автомобили покупаются в финансовый лизинг с возможностью выкупа и эксплуатируются на протяжении около 6 лет. По прошествии этого срока автомобиль продается на вторичном рынке примерно за 40% от первичной стоимости.
Компания показывает положительную динамику следующих показателей: за 2023 год выручка на одного клиента выросла на 16% до 2,2 тыс. руб., а средняя выручка за одну минуту поездки составила 12,8 руб. (+14% (г/г)).
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
15 May 2024 07:01
Сбербанк: прёт как танк!
✍️ Авторские права: СОЛИД
Драйверы
● Ожидаемая форвардная дивидендная доходность 12,3% или 13,6%
● Чистая прибыль за 4М 2024 выросла на 5,1% г/г
● Ускорение темпов кредитования
● Отношение расходов к доходам составило 25,6%
● Корпоративный кредитный портфель увеличился на 1,5%
Сбербанк опубликовал сокращенные результаты по РПБУ за 4М 2024 года
Чистый процентный доход за 4М 2024 вырос на 19,2% г/г до 828,1 млрд руб. на фоне увеличения объема работающих активов по сравнению с аналогичным периодом годом ранее. Чистый комиссионный доход за 4М 2024 увеличился на 8,3% г/г до 225,4 млрд руб., при этом в апреле рост составил 15% г/г в основном за счет роста объемов эквайринга и доходов от расчетно-кассового обслуживания. Без учета влияния изменения валютных курсов стоимость риска составила 1,6% за 4М 2024. Отношение расходов к доходам составило 25,6%.
Чистая прибыль Сбера за 4М 2024 выросла на 5,1% г/г до 495,1 млрд руб. при рентабельности капитала в 22,4%. В апреле Сбер заработал 131,1 млрд руб. чистой прибыли, рентабельность капитала за месяц составила 23,6%. Розничный кредитный портфель вырос на 1,3% за месяц или на 3,4% с начала года до 16,1 трлн руб. Корпоративный кредитный портфель увеличился на 1,5% за месяц до 23,8 трлн руб. С начала года портфель вырос на 2,0%.
Сбер показывает уверенные результаты за апрель. Если начало года было «смазано» высоким уровнем стоимости риска и слабой динамикой чистого комиссионного дохода, то в апреле ситуация полностью нормализовалась. Также мы видим ускорение темпов кредитования, что позитивно скажется на будущем чистом процентном доходе. Отношение расходов к доходам чуть лучше наших ожиданий.
Впереди по Сберу выплата дивидендов за 2023 год в размере 33,3 рубля на оба типа акций. За 2024 год мы ожидаем дивиденды в размере 38-39 рублей на акцию, что предполагает форвардную дивидендную доходность 12,3% или 13,6% после дивидендных выплат за 2023 год. Сбербанк по-прежнему остается нашим фаворитом в финансовом секторе с целевой ценой 350 рублей на горизонте 12 месяцев на оба типа акций.
———-———-———-———-
Ссылка на оригинал и полную версию этой идеи со всеми графиками 👉 ЗДЕСЬ
➡️ Опрос: А как Вы оцениваете акции этой компании и что посоветуете коллегам?
Другие каналы: • Инвестиционные идеи • Инвестидеи | акции РФ • Инвестидеи | США и ЕС • Фондовый рынок | все идеи • Инвестидеи | PRO • сайт • чат
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 17:00
🧑💻Дорогие подписчики, собрали для вас ТОП каналов этой недели. Подпишитесь.👍
⏳Спеши первым сделать выгодные инвестиции. Свежие бесплатные подборки инвест-идей от крупнейших в России инвестиционных компаний на канале – @💰
👱♀️Мы начинаем Эксперимент!
Начало Здесь✌️
Портфель – 500.000₽! Цель до конца года – 1.500.000₽!
На данный момент доходность 80% за 3 месяца. Подпишись на @
🇺🇸@ – оперативные новости, видео-аналитика и сделки от бывшего аналитика СПБ Биржи и практикующего сотрудника брокерского дома для опытных инвесторов. Инфа по сделкам и видео-прожаркам в закрепе канала.
🔥InVesti – твой источник самой быстрой информации! Первым получай горячие новости, отчеты компаний, сделки инсайдеров, прогнозы аналитиков и возможность на этом заработать.
Собираем и опубликовываем графики и цифры из мира Бизнеса и Финансов @
Канал @ Интересный подход к торговле. Только авторская аналитика и контент. Хочешь опережать других трейдеров? Подпишись👆
Актуальная аналитика по BTC и Altcoins @
💸Осторожный инвестор – расскажет и покажет на собственном примере, как получить надежный пассивный доход в 20-25% годовых уже в этом году. Опытный практик делится своими идеями, прогнозами и результатами
#взаимныйпиар
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 14:35
Кто успеет в течение 30 минут зайти в приватный клуб, тот останется там навсегда🎁
ССЫЛКА - /channel/+JU1szaSMTzUyY2Iy
Сделки с доходностью от 30% до 50%👆🏼
Читать полностью…
Инвестидеи | акции РФ
14 May 2024 12:46
С ума сойти, сколько людей отправили благодарность!
Ладно, даю еще час, чтобы все успели подписаться, кто читает это сообщение.
Вот ссылка: /channel/+apsdmYL2gL0xY2Vh
P.S. еще ни один канал столько обратной связи не собирал, однозначно стоило напомнить!
Читать полностью…
Инвестидеи | акции РФ
13 May 2024 17:00
Я заработал 17млн на сегодняшней сделке🥂 Принимаю поздравления, но и пришел к вам не с пустыми руками🎁
Это очень много за одну сделку, даже для меня. Сразу приобрел на 15млн акции в среднесрочный портфель, а 2 млн снял, чтобы порадовать себя и семью.
Конечно, такие деньги поднимают настроение. А я не жадный и привык делиться, поэтому дарю доступ в VIP канал абсолютно всем!
Полностью бесплатный доступ на целую неделю для всех самых активных подписчиков моего канала! Попробуйте - заработаете вместе со мной и потом решите, нужно ли вам продолжать.
Доступ - /channel/VIP_PREMIUM
Пользуйтесь, друзья - всё для вас 🥳🍾
Читать полностью…


 3328